Blog
Страховка и эвакуатор: что делать владельцу премиум или электромобиля
Что делать сразу: какие документы собрать, когда обращаться в страховую и как ускорить возмещение эвакуатора (обычно 1–4 недели). Car Geeks Collision...
Коротко: да, но с условиями — зависит от того, кто виноват в аварии и какой у вас тип покрытия. Если виноват другой водитель, платит его страховая ответственность. Если авария ваша — платит collision или comprehensive, но с учётом франшизы. Roadside assistance закрывает поломки без франшизы вообще. Соберите чек эвакуатора, полицейский протокол и данные полиса виновника — без них возмещение затянется на недели.
Кратко:
Оплата эвакуатора зависит от виновности и типа страхового покрытия, причем виновник платит через ответственность, а в случае вашего ДТП — collision или comprehensive с франшизой.
Для аварий по вине другого водителя используют third-party claim, обработка которого занимает 2–4 недели при наличии всех документов.
В случае поломки без аварии действует roadside assistance без франшизы, а при сбеге или отсутствии страховки — покрывает uninsured motorist coverage.
Лимиты, франшизы и сборы на штрафстоянке могут значительно снизить компенсацию, поэтому важно заранее узнавать лимит tow и требуемое покрытие.
При подаче претензии собирайте все документы сразу, фотографируйте, запишите номера и обходите дорогостоящие штрафстоянки как можно быстрее.
Содержание
Кто именно оплачивает эвакуатор после ДТП
Ответ зависит от того, кто виноват и какое покрытие у вас подключено. Разберём по сценариям.
Если авария произошла по вине другого водителя, эвакуацию обычно оплачивает его страхование ответственности. Для этого нужно подать third-party claim — заявление напрямую в страховую виновника. Обработка таких заявлений занимает обычно 2–4 недели при полном пакете документов: полисе виновника, протоколе полиции и чеке за эвакуацию.
Если виновник — вы сами, работает ваша собственная collision-страховка, но тут вступает франшиза (deductible). Эвакуатор включается в общую сумму убытка, и вы платите разницу до её порога.
Есть и третий вариант — roadside assistance или клуб вроде AAA. Это не страховой случай, а сервисная подписка: франшиза не применяется, но покрывает только поломки, не аварии.
Виновник другой — third-party claim через его liability-полис без вашей франшизы.
Виновник вы — collision или comprehensive, франшиза применяется.
Поломка без аварии — roadside assistance, франшиза не нужна.
Виновник сбежал или не застрахован — работает uninsured motorist coverage (UM), если он подключён к вашему полису.
Отдельный сложный случай — hit-and-run. Виновника нет, предъявить претензию некому. Здесь спасает только ваш собственный полис с uninsured motorist coverage или comprehensive.
Какие покрытия включают эвакуацию: разбираем по типам
У страховки на эвакуатор нет единого стандарта. Есть четыре разных механизма, и каждый работает по своим правилам.
Roadside assistance — отдельная опция, которую добавляют к базовому полису за $5–15 в месяц. Она покрывает поломки: разряженный аккумулятор, спущенное колесо, застревание в грязи. Франшиза не применяется, но есть лимит на количество вызовов в год.
Collision покрывает эвакуацию именно после столкновения — с другим авто, столбом, ограждением. Стоимость tow добавляется к общей сумме убытка, и на неё распространяется ваша франшиза, которая обычно составляет $500–1 000.
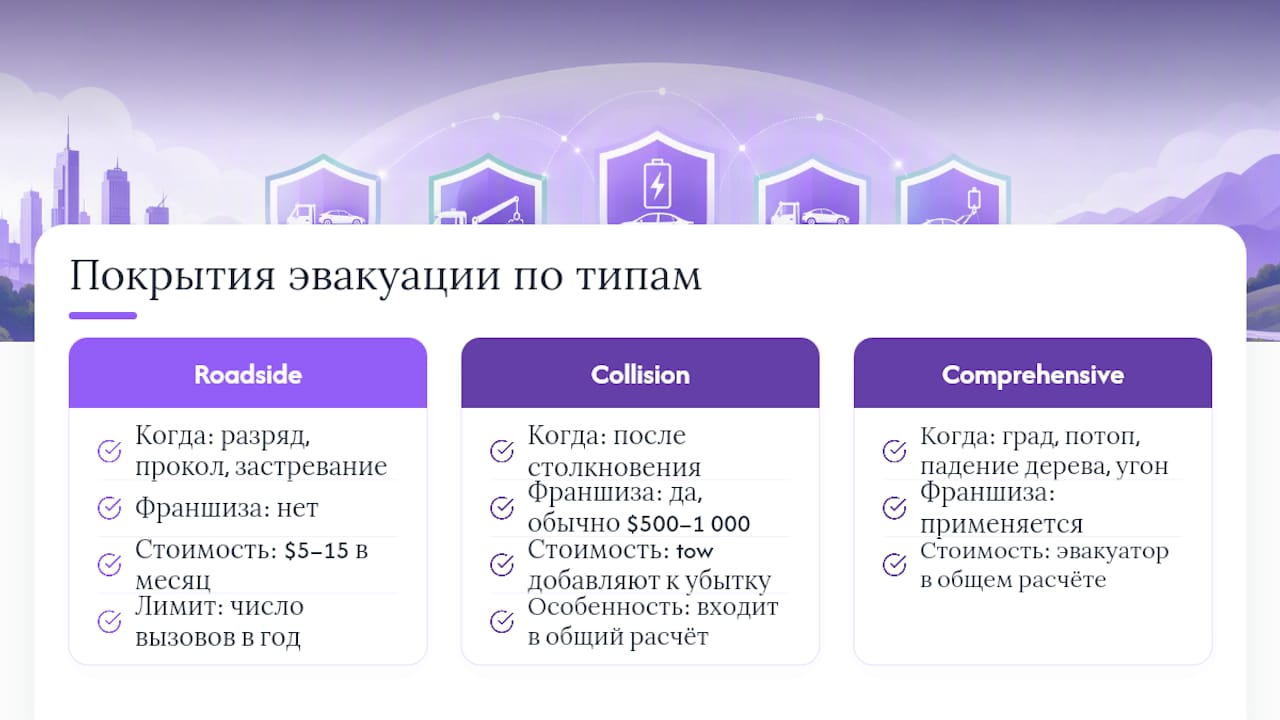
Comprehensive отвечает за события без столкновения: град, потоп, падение дерева, угон. Логика та же — эвакуатор входит в общий расчёт, франшиза применяется.
Liability или uninsured/underinsured motorist вступает в игру, когда виноват другой водитель или он не застрахован вовсе.
Быстрая проверка: если у вас нет отдельной строки «roadside assistance» в полисе, эвакуатор оплачивается только через collision или comprehensive — и тогда франшиза обязательна.
Лимиты, франшизы и storage fees: где вас могут подвести
Даже рекомендованное возмещение не всегда покрывает всю сумму. Вот три места, где страховые компании ограничивают выплату.
Многие страховщики применяют внутренний потолок на возмещение эвакуатора — часто $50–150 независимо от реальной стоимости вызова. Если эвакуатор обошёлся в $250, разницу платите вы.
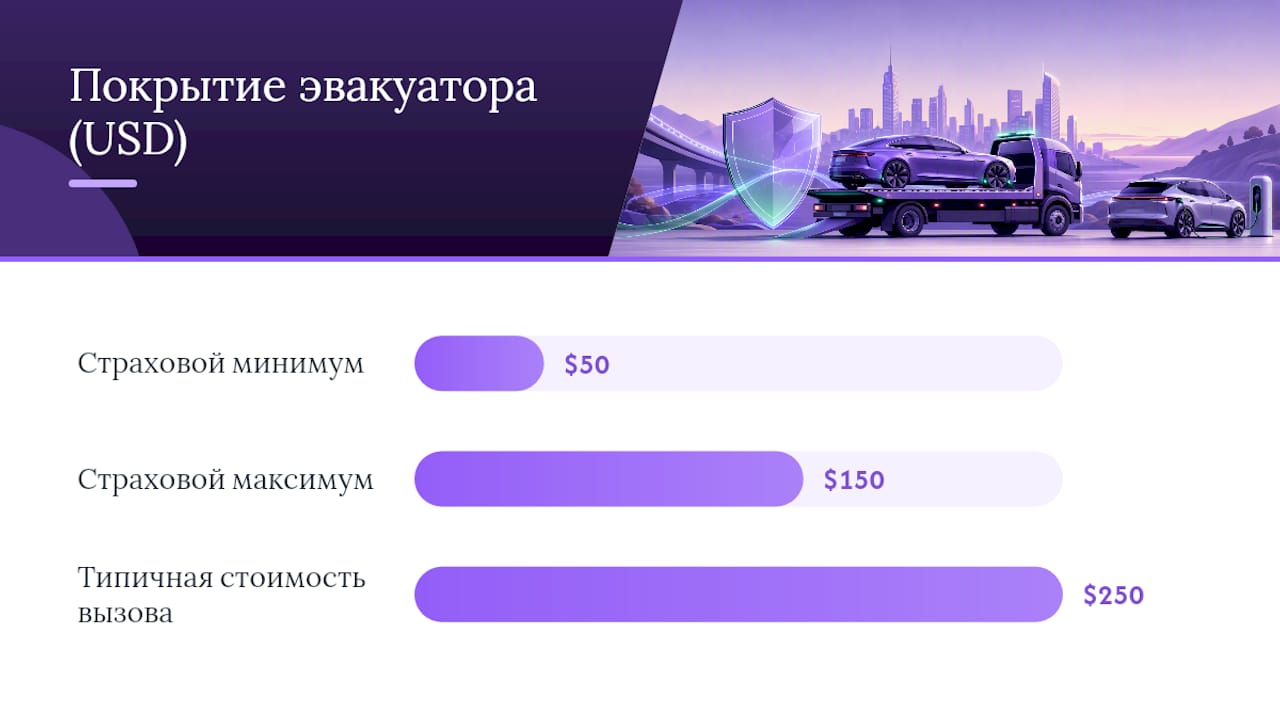
Франшиза — второй подводный камень. Даже когда tow согласован, страховая объединяет его с общим убытком по автомобилю, и вы платите франшизу целиком, прежде чем увидите хоть один доллар компенсации.
Третья ловушка — storage fees на штрафстоянке. Они растут каждый день, пока машина там стоит, и не всегда полностью покрываются полисом.
Проверяйте лимит на tow в декларации полиса заранее, а не после вызова эвакуатора.
Требуйте детализированный (itemized) счёт — не общую сумму, а разбивку по услугам.
Забирайте автомобиль со штрафстоянки в первые 24–48 часов, если это возможно.
Уточняйте у страховщика список «предпочтительных» ремонтных мастерских — доставка в стороннюю точку иногда не покрывается.
Профессиональный совет: Позвоните в страховую до того, как эвакуатор тронется с места аварии, и спросите два вопроса: какой у вас лимит на tow и требуют ли они доставку в конкретный сервис. Это займёт три минуты и сэкономит часы разбирательств позже.
Как подать заявление на возмещение эвакуатора: пошагово
Порядок действий одинаков независимо от того, кто виноват в аварии, — меняется только адресат заявления.
Соберите документы сразу на месте. Сфотографируйте место аварии, повреждения, номер эвакуатора и его квитанцию. Возьмите копию полицейского протокола — без него claim часто откладывают или отклоняют.
Сохраните itemized bill. Счёт должен содержать разбивку: выезд, стоимость за милю, время хранения. Общая сумма без деталей вызывает вопросы у adjuster.
Подайте заявление через горячую линию, приложение или онлайн-портал страховой — своей, если виноваты вы, или виновника, если виноват он. Приложите протокол, чек и фотографии.
Получите номер claim и имя адъюстера. Записывайте их сразу — без номера дела отследить статус сложно.
Если сумма небольшая, а франшиза высокая, иногда выгоднее оплатить эвакуатор самому и не открывать claim вовсе — это не повлияет на историю страхования.
Практические советы и типичные ошибки при возмещении
Большинство отказов и задержек связаны не с полисом, а с тем, как оформлены документы.
Главная ошибка — оставлять машину на платной стоянке дольше необходимого. Средняя стоимость самого эвакуатора около $109, а storage fees за пять-шесть дней хранения способны превысить $400. Чем быстрее машина переезжает в ремонтный сервис, тем меньше итоговый счёт.
Фотографируйте itemized receipt сразу, до того как он потеряется среди других бумаг.
Ведите короткий журнал: дата звонка, имя сотрудника, что обсудили.
Не соглашайтесь на устные обещания — просите письменное подтверждение суммы возмещения.
Если получили отказ, запросите его причину письменно и приложите недостающие документы повторно.
Профессиональный совет: Adjusters внимательнее проверяют именно storage fees, а не сам факт вызова эвакуатора. Быстрая перевозка и чёткая документация снижают риск отказа по этой статье расходов почти полностью.
Как Car Geeks Collision помогает клиентам с эвакуацией и страховкой
Мы в Car Geeks Collision ежедневно видим, как решение об эвакуаторе в первые минуты после аварии влияет на итоговый счёт клиента. Наша команда координирует вызов эвакуатора, сразу связывается со страховым адъюстером и следит, чтобы автомобиль не задерживался на штрафстоянке дольше положенного, сокращая накопление storage fees.
Для владельцев Tesla, Rivian и других электромобилей это особенно важно: неправильная транспортировка или доставка в сервис без подготовки на калибровку ADAS может повлиять на гарантию и качество последующего ремонта. Мы принимаем такие автомобили по процедурам производителя с первого дня.
— Anna
Эвакуатор, страховка и ремонт без лишних расходов
Пока вы разбираетесь, кто должен оплатить эвакуатор, счётчик storage fees продолжает тикать, а нервы тратятся на звонки в страховую. Car Geeks Collision берёт эту часть на себя: наша команда организует эвакуацию, напрямую взаимодействует со страховщиком по вашему делу и, где это применимо, предлагает опцию ремонта без предоплаты из своего кармана — Zero Out of Pocket.

Для владельцев премиальных и электромобилей важно, чтобы ремонт выполнялся по процедурам производителя с калибровкой ADAS. Если ваш автомобиль после аварии сейчас на штрафстоянке или вы только собираете документы для claim, посмотрите страницу услуг Car Geeks Collision и свяжитесь с командой — чем раньше подключим координацию, тем меньше вы заплатите за хранение и простой.
Источники
Часто задаваемые вопросы
В каком случае страховка не выплачивается за эвакуатор?
Отказ обычно связан с отсутствием документов (протокола, itemized счёта) либо с превышением лимита полиса на tow. Также выплаты не будет, если событие не относится к покрытию — например, вы просто застряли в грязи без аварии, а roadside assistance не подключён.
Можно ли вызвать эвакуатор самому, а потом получить деньги обратно?
Да, оплатить эвакуатор самостоятельно и подать заявление на возмещение — стандартная практика, если сохранить itemized bill и чек об оплате.
Что делать, если виновник аварии скрылся с места?
При hit-and-run претензию предъявить некому, поэтому расходы покрывает ваш собственный полис через uninsured motorist coverage или comprehensive, если они подключены.
Сколько по времени рассматривают заявление на эвакуатор?
Обычно от одной до четырёх недель, в зависимости от полноты документов и загруженности страховой компании.
Обязана ли страховая оплатить доставку именно в тот сервис, который выберу я?
Не всегда — некоторые страховщики требуют доставку в ближайший квалифицированный или «предпочтительный» сервис, поэтому уточняйте это условие заранее, особенно если планируете ремонт у специализированного центра вроде Car Geeks Collision.
Рекомендуемые