Blog
Pérdida total en Florida: qué hacer si su auto fue declarado siniestro total
Descubra qué hacer si su coche queda pérdida total en Florida: reúna pruebas, exija la explicación escrita de la aseguradora y aprenda a disputar el importe.
En Florida, un vehículo se considera pérdida total cuando el coste estimado de reparación alcanza o supera el 80 % de su valor real en efectivo, conforme a la Fla. Stat. §319.30. El primer paso es reunir toda la documentación (fotos, facturas, historial de mantenimiento) antes de firmar nada. También tiene derecho a una explicación escrita de la aseguradora bajo la §626.9743, y esa cifra puede disputarse.
En resumen:
La valoración del vehículo en Florida se basa en el valor de reemplazo, y se considera pérdida total si el coste de reparación supera el 80 % de ese valor.
La aseguradora calcula el valor real a partir de listados de mercado ajustados por kilometraje, estado y mejoras, pero puede haber desacuerdos sobre estas valoraciones.
Los propietarios deben recopilar toda la documentación, solicitar explicaciones escritas y evaluar opciones como disputar la oferta o conservar el vehículo con título de salvamento.
En casos de vehículos financiados o en leasing, la aseguradora paga primero al acreedor, y la cobertura gap es esencial si hay diferencia entre valor y saldo pendiente.
Una segunda opinión técnica antes de aceptar la indemnización puede cambiar significativamente la negociación, especialmente en autos de lujo o eléctricos.
Tabla de contenidos
Préstamos, arrendamiento y cobertura gap: quién recibe el pago
Título de salvamento: sus opciones si decide conservar el vehículo
Perspectiva del taller: por qué la segunda opinión técnica importa
Cómo Car Geeks Collision le ayuda si su auto fue declarado pérdida total
Qué significa legalmente «pérdida total» en Florida
El umbral del 80 % no es una costumbre del sector, es ley. La Fla. Stat. §319.30 establece que un vehículo pasa a ser pérdida total cuando el coste estimado de reparación iguala o supera el 80 % de su valor de reemplazo en el momento del siniestro. Por debajo de ese porcentaje, la aseguradora normalmente autoriza la reparación; por encima, opta por la liquidación en efectivo o el reemplazo.
En la práctica esto significa que dos autos con daños casi idénticos pueden terminar en caminos distintos según su ACV de partida. Un sedán de gama media con un ACV bajo llega al 80 % con relativa facilidad. Un vehículo de lujo o un eléctrico con batería intacta puede absorber reparaciones más costosas sin cruzar esa línea, aunque los sensores dañados y las piezas OEM encarecen el presupuesto rápidamente.
Cómo calcula la aseguradora el valor real y la reparación
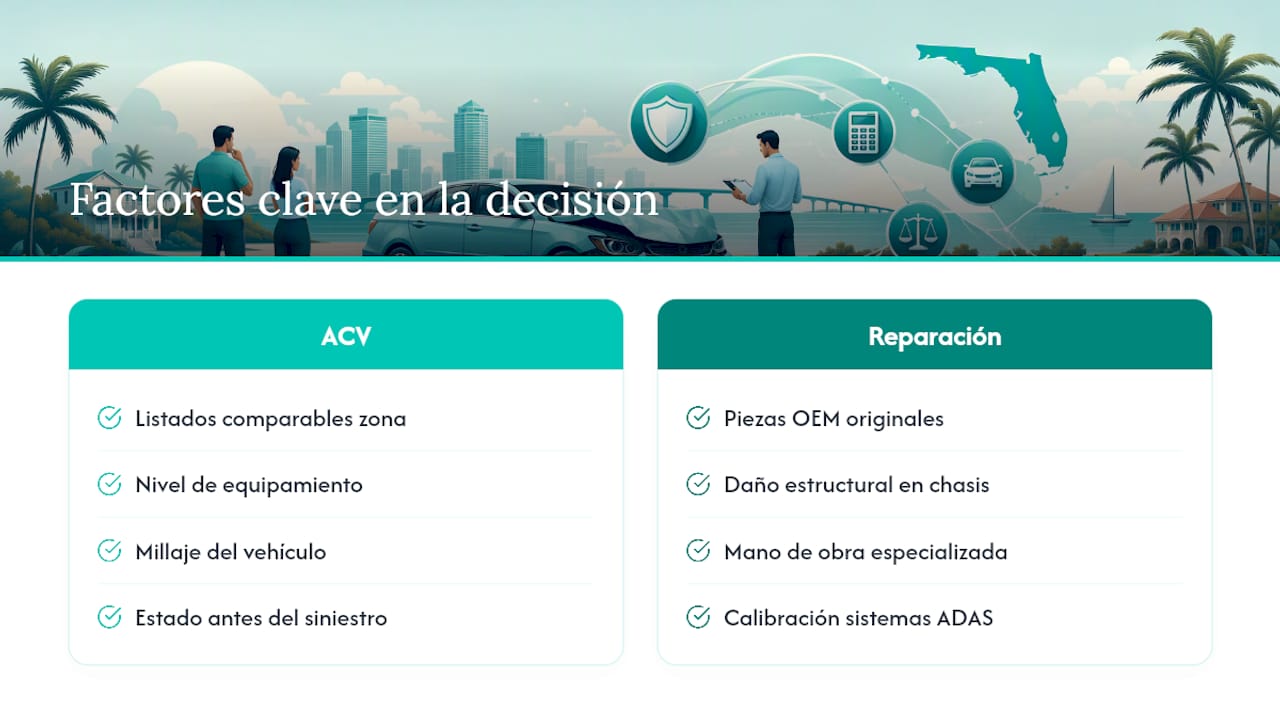
El ACV se construye a partir de listados comparables en su zona, el nivel de equipamiento del auto, el millaje y su estado antes del accidente. Las aseguradoras suelen usar bases de datos de mercado que ajustan estos factores automáticamente, y ahí surgen los primeros desacuerdos: un ajuste mal aplicado por kilometraje o por una mejora no registrada puede restar cientos o miles de dólares al valor final.
Del otro lado está el presupuesto de reparación, que sube con piezas OEM originales, daño estructural en el chasis y mano de obra especializada en calibración de sistemas ADAS. En vehículos eléctricos, cualquier sospecha de daño en la batería obliga a protocolos de inspección más estrictos. La práctica muestra que las disputas casi nunca cuestionan el umbral legal del 80 %; casi siempre giran alrededor de cómo se calculó ese ACV inicial. Un ACV subestimado facilita, artificialmente, que la reparación cruce ese 80 %.
Qué hacer paso a paso tras una declaración de pérdida total
Recibir la notificación no es el final del proceso, es el inicio de una negociación. Estos son los pasos que marcan la diferencia entre aceptar una cifra baja y conseguir una indemnización justa:
Documente todo de inmediato. Fotografíe el vehículo desde varios ángulos, reúna facturas de mantenimiento reciente y cualquier mejora (llantas, sistema de sonido, pintura personalizada).
Busque comparables locales. Anuncios reales de autos similares en su condado suelen ser más convincentes que el promedio genérico de una base de datos nacional.
Solicite la explicación por escrito. La ley obliga a la aseguradora a detallar cómo llegó a esa cifra si usted lo pide formalmente, según la §626.9743.
Evalúe sus tres opciones: aceptar la oferta, retener el vehículo con título de salvamento, o disputar la valoración mediante evidencia adicional o la cláusula de peritaje si su póliza la incluye.
Consulte a un tasador independiente o un abogado cuando la diferencia entre su estimación y la de la aseguradora sea considerable, especialmente en vehículos de lujo o eléctricos donde el margen de error es mayor.
Consejo profesional: Antes de firmar la aceptación del pago, pida a un taller especializado que revise el estimado original. Un ojo experto en piezas OEM y calibración ADAS a menudo detecta partidas omitidas que elevan el coste real de reparación.
Nuestra guía sobre los pasos esenciales tras un accidente en South Florida profundiza en cómo organizar esta documentación desde el primer día.
Préstamos, arrendamiento y cobertura gap: quién recibe el pago
Cuando el auto sigue financiado o arrendado, la aseguradora paga primero al acreedor (lienholder), no a usted directamente. Si el ACV resulta menor que el saldo pendiente del préstamo, usted sigue debiendo esa diferencia, a menos que tenga cobertura gap. Esta cobertura cubre exactamente esa brecha entre lo que debe y lo que la aseguradora reconoce como valor del vehículo.
Si arrendaba el auto, revise su contrato de leasing: casi todos exigen gap insurance como condición del arrendamiento. Antes de aceptar cualquier oferta, llame al acreedor para confirmar el saldo exacto y evite sorpresas después del pago.
Título de salvamento: sus opciones si decide conservar el vehículo
El FLHSMV regula todo el trámite de título de salvamento. La aseguradora debe notificar y remitir el certificado de título, y en muchos casos la ley exige que ese trámite se complete dentro de 72 horas.
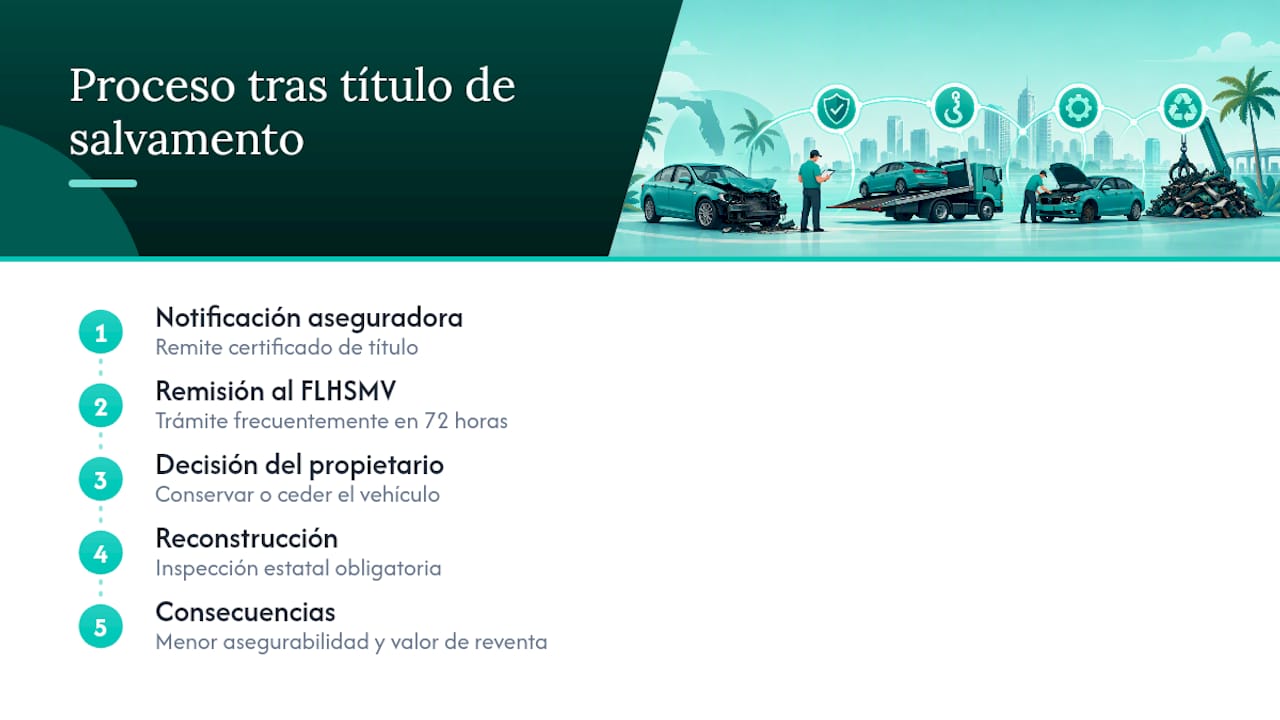
Conservar un vehículo con título de salvamento afecta directamente su asegurabilidad futura y reduce el valor de reventa, incluso después de reparado. Si opta por reconstruirlo, necesitará inspecciones de seguridad estatales antes de volver a circular legalmente, y muchas aseguradoras se niegan a ofrecer cobertura de colisión completa sobre un título reconstruido.
Cómo disputar la oferta con evidencia real
Una oferta baja no es definitiva. La ley le da margen para presentar contraevidencia, y los propietarios que la usan consiguen resultados distintos a los que aceptan el primer número sin revisarlo.
Anuncios comparables de vehículos similares vendidos recientemente en su condado.
Recibos de mantenimiento reciente, neumáticos nuevos o reparaciones previas relevantes.
Historial completo de mejoras y accesorios no reflejados en la tasación estándar.
Una tasación independiente, especialmente valiosa en autos de lujo o eléctricos con configuraciones poco comunes.
Si su póliza incluye una cláusula de peritaje (appraisal), puede invocarla para forzar una evaluación neutral del valor. El momento importa: esa opción generalmente se pierde una vez que acepta el pago, así que actúe antes de cobrar el cheque, no después.
Consejo profesional: Guarde copia de cada correo, llamada y documento enviado a la aseguradora. Si la negociación se estanca, ese registro cronológico suele ser la prueba que incline la balanza a su favor.
Los propietarios de autos con pérdida de valor tras reparación también pueden reclamar esa diferencia por separado, un punto que muchos desconocen.
Cuánto tarda la aseguradora en pagar
Después de eso, la oferta formal puede tardar entre pocos días y varias semanas, sobre todo si hay disputa sobre el ACV o daño estructural que requiere una segunda revisión.
Revise los límites de su cobertura de auto de alquiler: la mayoría de las pólizas cubren un número fijo de días, no todo el periodo de espera. Si la aseguradora se retrasa sin justificación razonable, documente cada contacto por escrito y, si es necesario, escale el reclamo a un supervisor antes de considerar asesoría legal externa.
Perspectiva del taller: por qué la segunda opinión técnica importa
Una estimación de reparación mal calculada rara vez se corrige sola. En vehículos eléctricos y de lujo, donde las piezas OEM y la calibración ADAS representan una parte enorme del coste, una segunda opinión técnica puede cambiar por completo la conversación con la aseguradora. Talleres especializados trabajan diariamente con Tesla, Porsche, Mercedes-Benz y otras marcas donde ese margen de error es más costoso que en un auto convencional. Cuando la cifra no cuadra, vale la pena pedir una revisión antes de firmar.
— Anna
Cómo Car Geeks Collision le ayuda si su auto fue declarado pérdida total
A diferencia de aceptar la primera cifra sin contexto, aquí trabajamos con procedimientos OEM y calibración de sistemas ADAS que muchas aseguradoras subestiman en sus cálculos iniciales.

Un equipo en South Florida atiende a propietarios de Tesla, Rivian, Porsche, BMW, Mercedes-Benz y otras marcas en todo Broward y Miami-Dade, y coordina directamente con la aseguradora para presentar una estimación técnica completa. Ofrecemos asistencia con reclamos de seguro que incluye documentación fotográfica, revisión de piezas y, cuando aplica, vehículo de cortesía mientras se resuelve el caso.
Si tiene un auto eléctrico con daño estructural o sospecha de problema en la batería, nuestro servicio de reparación de colisiones para vehículos eléctricos evalúa el vehículo con el mismo rigor que exige el fabricante. Y si conduce un auto de lujo o exótico, la página de reparación de vehículos de lujo y exóticos detalla cómo trabajamos con marcas como Ferrari, Bentley y Range Rover. Llame antes de aceptar la oferta de su aseguradora y traiga sus fotos, facturas de mantenimiento y la carta de liquidación; con eso podemos darle una segunda lectura del daño en minutos.
Fuentes
Preguntas frecuentes
¿Cuánto dinero recibo por una pérdida total en Florida?
Recibe el valor real en efectivo (ACV) de su vehículo antes del accidente, basado en comparables de mercado, menos su deducible. Si tiene préstamo o leasing, ese pago suele ir primero al acreedor.
¿Qué procede cuando un auto es declarado pérdida total?
La aseguradora le envía una oferta de liquidación por escrito con el ACV calculado; usted puede aceptarla, disputarla con evidencia adicional o retener el vehículo solicitando un título de salvamento según los procedimientos del FLHSMV.
¿Quién se queda con el auto cuando es pérdida total?
Si acepta la oferta completa, la aseguradora se queda con el vehículo y lo procesa como salvamento. Si prefiere conservarlo, puede solicitar retenerlo con un título de salvamento, aunque el pago se reduce por el valor de rescate.
Recomendaciones